안녕하십니까, 아둘람컨설팅 (구 에이디엘 컨설팅)입니다.
"인도 진출 계획서를 한번 검토해 주실 수 있겠습니까." 저희가 가장 자주 받는 의뢰입니다. 인도 진출 전략을 담았다는 계획서는 대개 14억 인구와 6%대 성장률로 시작해 법인 설립 일정과 투자 금액으로 끝납니다.
비어 있는 곳은 그 사이, 인도에 가서 무엇을 할 것인가입니다. 내수 판매, 제조 거점, 소싱·수출, R&D는 같은 '인도 진출'이라는 이름을 쓰지만 규제도, 맞는 주(State)도, 돈이 드는 방식도 다른 사업입니다. 이사회가 먼저 물으셔야 할 것은 "인도에 갈 것인가"가 아니라 "인도에서 무엇을 할 것인가"입니다.
이 글의 핵심 요약
바쁘신 분들을 위해 결론부터 말씀드리겠습니다.
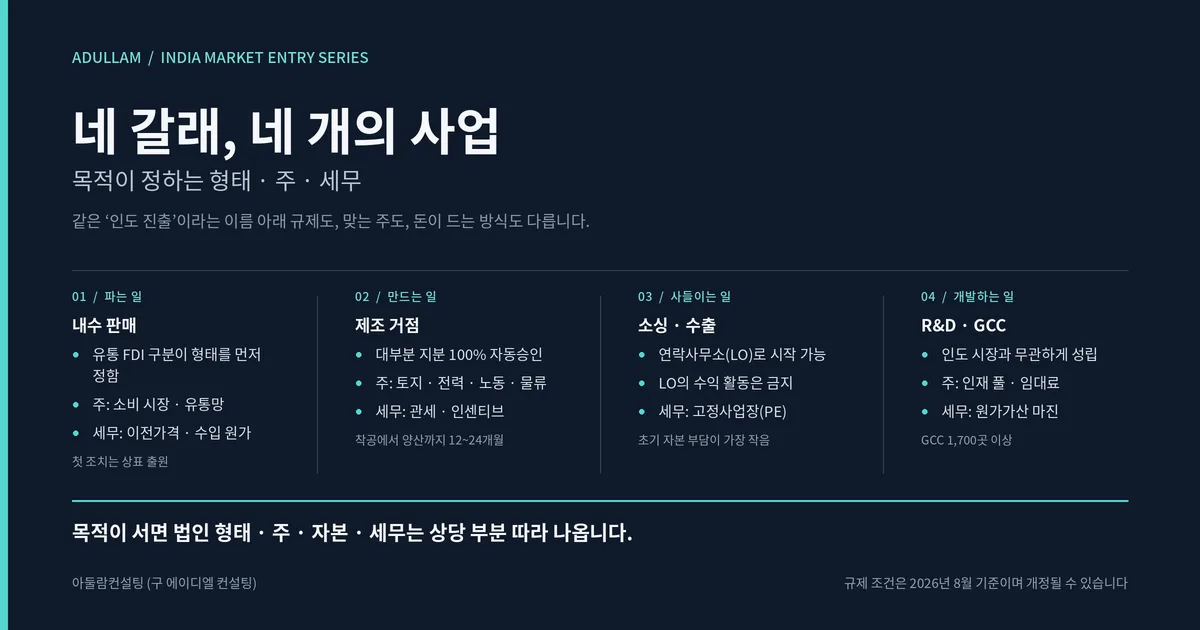
'인도 진출 전략'이라는 단일한 전략은 없습니다. 내수 판매·제조 거점·소싱과 수출·R&D는 서로 다른 네 개의 사업입니다.
목적이 네 가지 결정을 정합니다. 법인 형태, 주 선정, 자본 구조, 세무 설계입니다.
파는 일이 만드는 일보다 규제가 촘촘합니다. 제조는 대부분 지분 100% 자동승인이지만 유통·소매는 층층이 나뉩니다.
초기 자본 부담은 목적에 따라 열 배 넘게 벌어집니다. 제조가 가장 무겁고 소싱이 가장 가볍습니다.
여러 목적을 함께 가져가신다면 정하실 것은 순서입니다. 무엇을 먼저 할지가 구조를 정합니다.
1. 인도 진출 전략이 하나가 아닌 이유 — 이름만 같은 네 개의 사업
네 갈래는 적용되는 외국인직접투자(FDI) 규정도, 거점을 둘 주도, 세무 설계의 목표도 다릅니다. 내수 판매 법인에게 합리적인 대도시 거점이 소싱 법인에게는 필요 없는 고정비이고, 제조 법인의 수익을 흔드는 산업용 전력 요금이 R&D 센터에게는 거의 의미 없는 숫자입니다.
그래서 "일단 나가서 보자"는 말이 위험합니다. 인도에서 이 말은 목적 없이 되돌리기 어려운 결정부터 하겠다는 뜻이 됩니다. 법인 형태, 주, 지분 구조, 정관의 사업목적 조항(Object Clause)은 나중에 바꾸려면 인허가를 다시 받거나 세무상 불이익을 감수해야 합니다.
2. 목적이 정하는 네 가지 결정 — 법인 형태·주·자본·세무
진출 목적은 비전 문구가 아니라 아래 네 가지 실무 결정을 정해 주는 기준입니다.
결정 | 목적에 따라 달라지는 것 |
|---|---|
법인 형태 | 연락사무소(LO)·사적회사(Pvt Ltd)·합작 중 무엇인가. FDI 한도가 걸린 목적은 지분 한도가 먼저 정해짐 |
주(State) 선정 | 제조는 토지·전력·노동·물류, 내수 판매는 소비 시장과 유통망, R&D는 인재 풀과 임대료 |
자본 구조 | 납입자본·증자·본사 대여금의 배분. 제조와 소싱의 차이는 열 배 이상 |
세무 설계 | 내수 판매는 이전가격과 수입 원가, 제조는 관세와 인센티브, 소싱은 고정사업장(PE), R&D는 원가가산 마진 |
목적이 서면 네 결정은 상당 부분 따라 나옵니다. 목적이 없으면 부서마다 다른 논리로 결정하고, 서로 어긋나는 구조가 남습니다. 내수 판매가 주목적인 기업이 "수출 인센티브가 있다"는 조언에 따라 수출 지향 제도 안에 생산 거점을 두었다가, 국내에 팔 때마다 관세를 다시 물게 된 일도 있었습니다. 결정 하나하나는 그럴듯했지만 묶어 줄 목적이 없었습니다.
3. 내수 판매와 제조 거점 — 파는 일이 만드는 일보다 촘촘합니다
제조업은 대부분 업종에서 외국인 지분 100%가 자동승인 경로(Automatic Route)로 허용됩니다. 반면 유통·소매는 통합 FDI 정책과 산업정책진흥국(DPIIT)의 프레스 노트가 도매·단일브랜드 소매·멀티브랜드 소매·전자상거래로 나누어 규율합니다. 단일브랜드 소매는 외국인 지분이 51%를 넘으면 조달액의 30%를 인도에서 조달해야 하고, 플랫폼이 재고를 갖고 직접 파는 전자상거래에는 FDI가 허용되지 않습니다. 2026년 7월에 열린 예외도 인도산 물품의 수출에 한정됩니다.
여기서 모델을 잘못 고르면 매출이 아니라 사업모델 자체가 규정에 어긋납니다. 그래서 내수 판매의 첫 실무 조치는 유통 파트너를 만나기 전에 끝내 두는 상표 출원입니다.
제조 거점은 인센티브보다 관세 구조를 먼저 보셔야 합니다. 완제품 관세는 높고 부품 관세는 낮으며, 일부 품목은 정부가 부품별 국산화 일정을 미리 공표해 그 순서대로 관세를 올립니다(단계별 제조 프로그램, PMP). 신설 제조법인의 15% 특혜세율은 2024년 3월 31일로 일몰되었고, 산업단지 안 표준 부지라도 착공에서 양산까지 12~24개월을 잡는 것이 현실적입니다.
※ 참고 — 유통·전자상거래 FDI 조건과 국산화 일정은 개정이 잦습니다. 실제 검토 시에는 최신 고시로 재확인하셔야 합니다.
4. 소싱·수출과 R&D — 자본이 적게 들어도 설계는 건너뛸 수 없습니다
소싱은 초기 자본 부담이 가장 작아 많은 기업이 여기서 시작하고, 같은 이유로 설계를 건너뛰기 쉽습니다. 인도중앙은행(RBI) 승인으로 여는 연락사무소는 본사 대표, 수출입 촉진, 기술·재무 협력 촉진, 소통 창구 네 가지 활동만 할 수 있고 수익 활동은 금지됩니다. 벤더 발굴과 품질 검사는 괜찮지만, 사무소가 직접 발주하고 대금을 치르는 순간 고정사업장 과세 위험이 생깁니다. 'LO의 법인 전환'이라는 절차도 없어서, 법인 설립과 사무소 폐쇄를 따로 밟아야 합니다.
R&D는 한국 기업이 가장 늦게 떠올리지만, 지난 10년 인도에서 가장 크게 자란 진출 유형입니다. 인도 정부 경제조사(2024-25)는 1,700개 이상의 글로벌역량센터(GCC)가 190만 명 이상을 고용한다고 집계했습니다. 네 갈래 중 유일하게 인도 시장과 상관없이 성립하며, 승부는 원가가산 마진을 둘러싼 이전가격, 지식재산(IP) 귀속, 인재 유지에서 갈립니다.
5. 같은 시기, 다른 5년 — 목적을 먼저 정한 회사와 나중에 정한 회사
산업용 부품을 만드는 한 중견기업은 2019년 "인도를 검토하라"는 지시로 출발했습니다. 델리 수도권 연락사무소의 직원이 자연스럽게 영업을 시작했고, 급히 세운 법인의 정관은 수입·무역에 묶여 있었습니다. 1년 뒤 주요 고객이 현지 생산을 요구했는데 고객 공장은 첸나이 인근이었습니다. 법인 구조와 세무 등록을 다시 짜고, 연락사무소 시절 영업이 고정사업장으로 해석될 여지까지 정리해야 했습니다.
같은 시기 한 소비재 기업은 착수 전 6개월을 목적 확정에만 썼습니다. 결론은 "3년 안에 인도 내수 시장에서 자사 브랜드 매출을 확보한다"는 한 문장이었고, 법인 설계와 상표 출원, 창고와 GST 등록은 그 문장에서 차례로 따라 나왔습니다.
구분 | 목적을 나중에 정한 회사 | 목적을 먼저 정한 회사 |
|---|---|---|
출발 | "인도를 검토하라"는 지시 | 착수 전 6개월 동안 목적 확정 |
구조 | 연락사무소 → 무역 법인 → 남부 거점 재설계 | 단일브랜드 소매 법인 · 상표 선출원 · 판매 주 기준 GST 등록 |
결과 | 5년, 초기 계획의 세 배가 넘는 비용 | 18개월 만에 손익분기 |
차이는 인도를 얼마나 아느냐가 아니라 무엇을 하러 가는지를 먼저 정했느냐였습니다.
6. 여러 목적을 함께 가져가신다면 — 정하실 것은 순서입니다
소싱하면서 팔고, 팔다가 만들게 되는 것이 실제 진출입니다. 그래서 "넷 다 하겠다"는 답이 자주 나오지만, 정하셔야 할 것은 무엇을 먼저 할지입니다. 배우는 비용이 적은 목적, 그리고 뒤에 올 목적의 선택지를 좁히지 않는 형태를 앞에 두시기를 권해 드립니다.
목적이 바뀔 때는 정관 사업목적, FDI 승인 경로, GST 등록, 이전가격 정책을 함께 다시 설계해야 합니다. 미루면 새 목적이 옛 구조 위에서 돌아가고, 그 어긋남은 몇 년 뒤 세무조사나 인허가 갱신 때 드러납니다.
자주 물어보는 질문 (FAQ)
Q1. 목적이 아직 하나로 정리되지 않았습니다. 일단 연락사무소부터 열어 두면 어떻습니까?
시장을 배우기에 좋은 형태입니다. 다만 허용 활동이 네 가지뿐이라 영업이 시작되는 순간 위험이 됩니다. 사무소를 여시기 전에 어디까지만 할지를 정해 두시기를 권해 드립니다.
Q2. 내수 판매가 목적인데 수출 인센티브도 함께 받을 수 있을까요?
가능한 경우도 있습니다. 다만 인센티브 때문에 거점을 수출 지향 제도 안에 두면 국내에 팔 때마다 관세를 다시 부담할 수 있습니다. 인센티브는 목적에 맞을 때 더하는 것이 일반적입니다.
Q3. R&D 센터만 세우려 해도 인도 법인이 필요합니까?
인도 엔지니어를 직접 고용하려면 대개 본사가 지분 100%를 가진 사적회사를 세워 본사에 용역을 제공하는 구조를 씁니다. 원가가산 마진과 지식재산 귀속이 계약·사규·이전가격에서 서로 맞아야 합니다.
Q4. 목적이 정해졌는지 어떻게 확인할 수 있습니까?
"우리 인도 법인의 1순위 목적은 무엇인가"에 경영진, 법인장, 재무 담당자가 같은 답을 하는지 보시는 것이 가장 빠릅니다. 답이 셋이라면 구조도 이미 셋으로 갈라져 있을 가능성이 큽니다.
마치며
목적을 정한다는 것은 하고 싶은 일을 고르는 것이 아니라 하지 않을 일을 정하는 것입니다. 내수 판매를 택했다면 수출 인센티브를 위해 구조를 비트는 유혹을, 제조를 택했다면 당장의 매출을 위해 유통 구조를 임시로 만드는 선택을 거절해야 합니다.
그리고 목적을 담은 그 한 문장은 법인 형태와 주를 고르기 전에 나와 있어야 합니다. 순서가 뒤집히면 이미 만든 구조가 목적을 정하게 됩니다.
다음 글에서는 네 갈래 가운데 내수 판매를 골라, 유통 FDI 규제가 네 개 층으로 나뉘는 구조를 다루겠습니다.
📘 이 주제를 더 깊이 보시려면
목적별 전략 매트릭스 — 권장 진입 형태와 규제 관문을 네 목적에 걸쳐 한 장으로
국산화 일정을 사업계획에 넣는 법 — 부품표에 품목별 국산화 시점을 적는 표
R&D 센터의 지식재산 귀속 문서 3종 — 용역계약·고용계약·이전가격의 정합성
목적이 바뀔 때 다시 설계할 일곱 항목 — 정관부터 본사-법인 간 계약까지
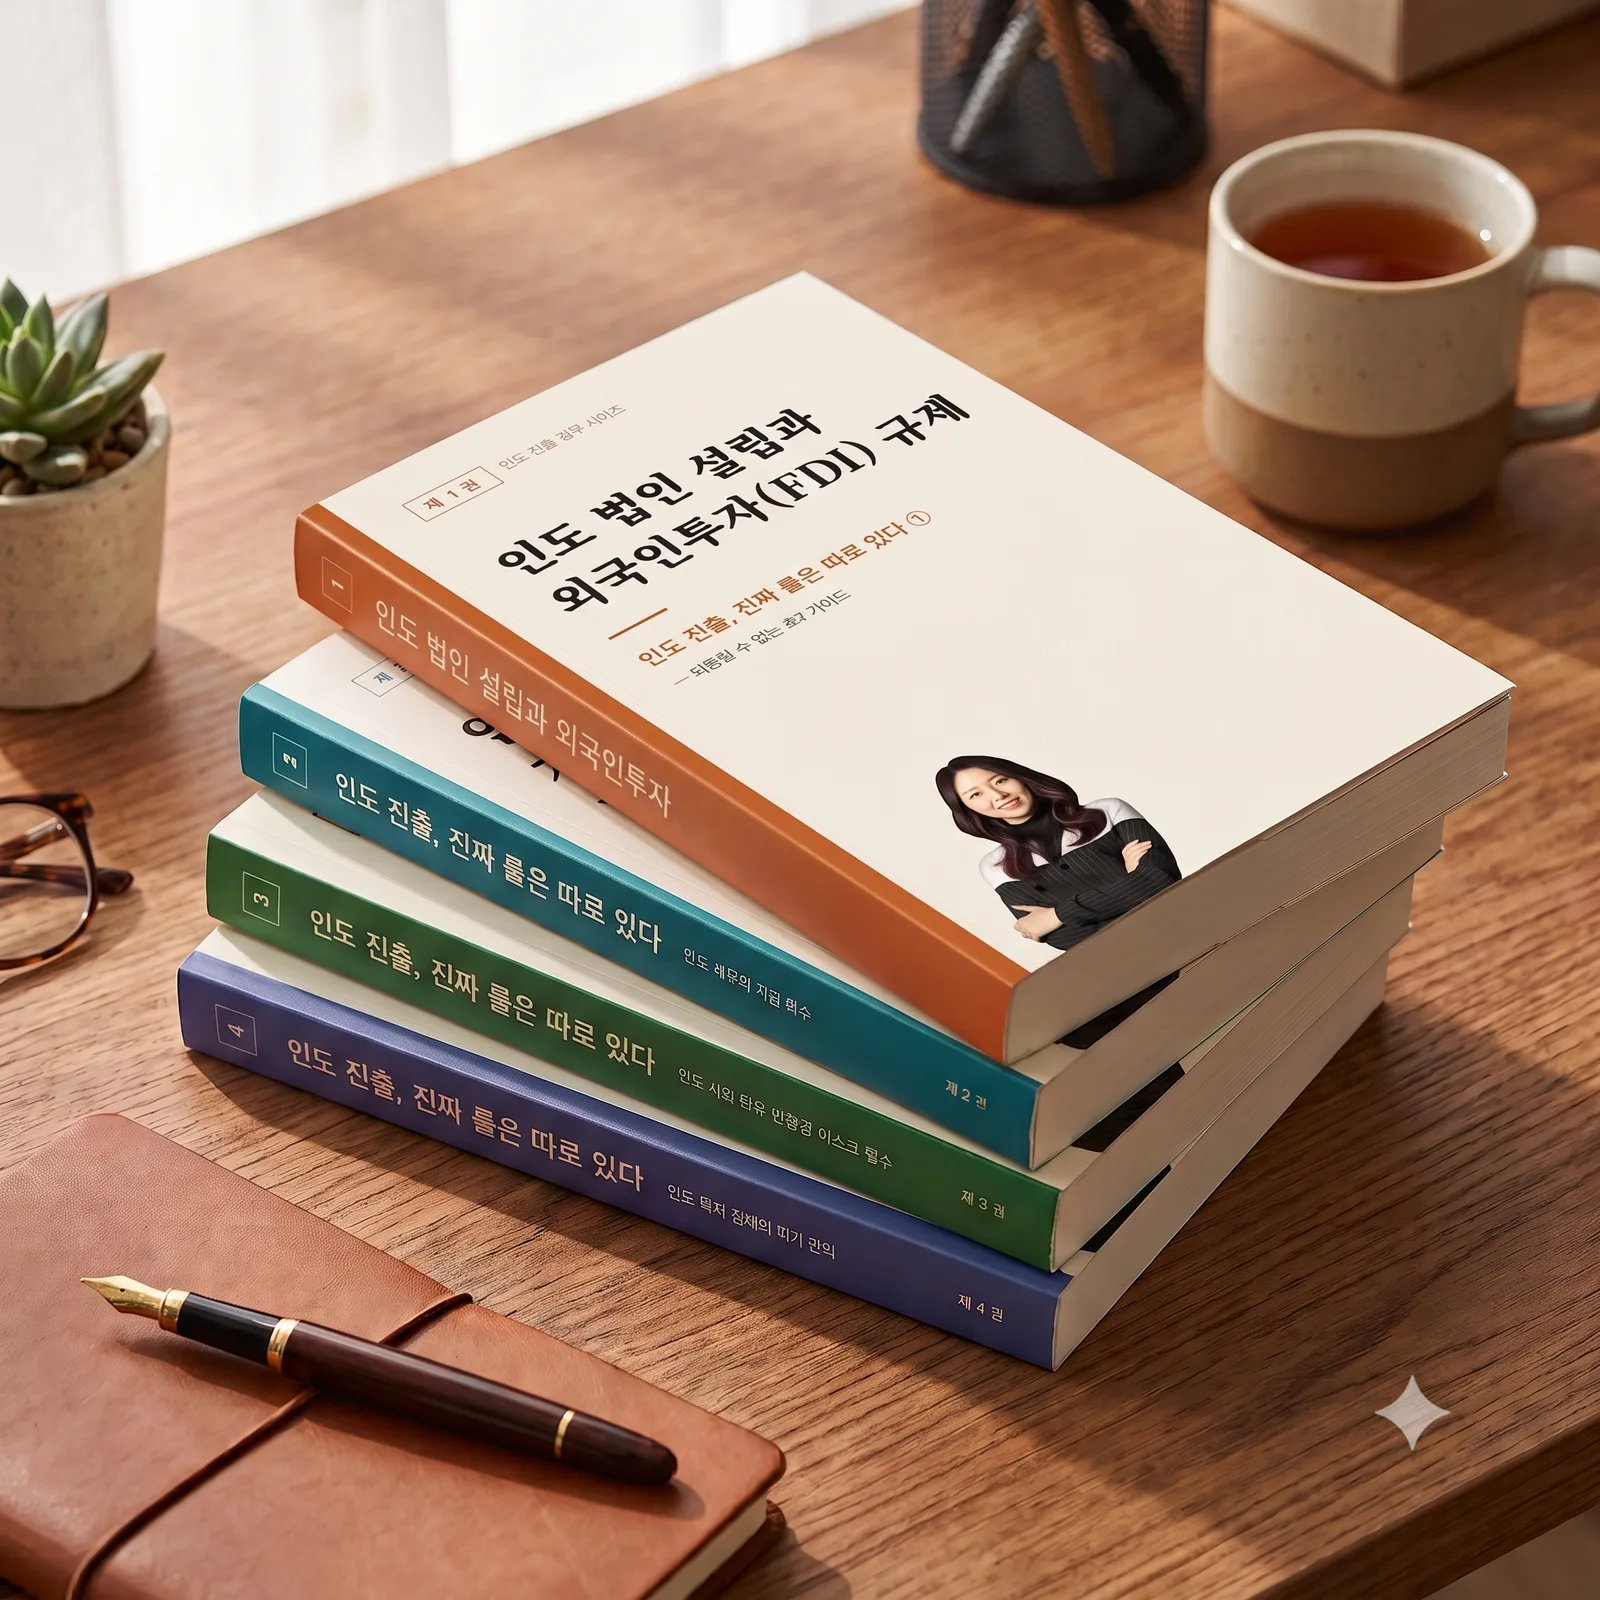
📗 『인도 진출, 진짜 룰은 따로 있다』 제1권 『인도 법인 설립과 외국인투자(FDI) 규제』는 부크크(BOOKK)에서 만나보실 수 있습니다.
인도 진출, 어디서부터 시작해야 할지 막막하시다면
아둘람컨설팅은 2017년 인도 델리에 현지법인을 설립한 이래 델리·벵갈루루·첸나이·서울 네 곳에 거점을 두고, 100곳 이상의 기업을 컨설팅하며 300건 이상의 인허가·정부 대응을 수행해 왔습니다.
법인 설립, 세무·회계, 인증 및 인센티브, 인사·법률, 부동산, 유통·마케팅 여섯 영역을 한 팀에서 지원해 드립니다. 인도 시장 진출의 든든한 파트너, 아둘람컨설팅이 함께 하겠습니다.
🤝 인도 진출을 준비하시는 분들과 실무 정보를 나누는 네이버 밴드 「인도 진출 실전 모임」을 운영하고 있습니다.
https://band.us/@indiabiz