こんにちは、アドゥラム・コンサルティングです。
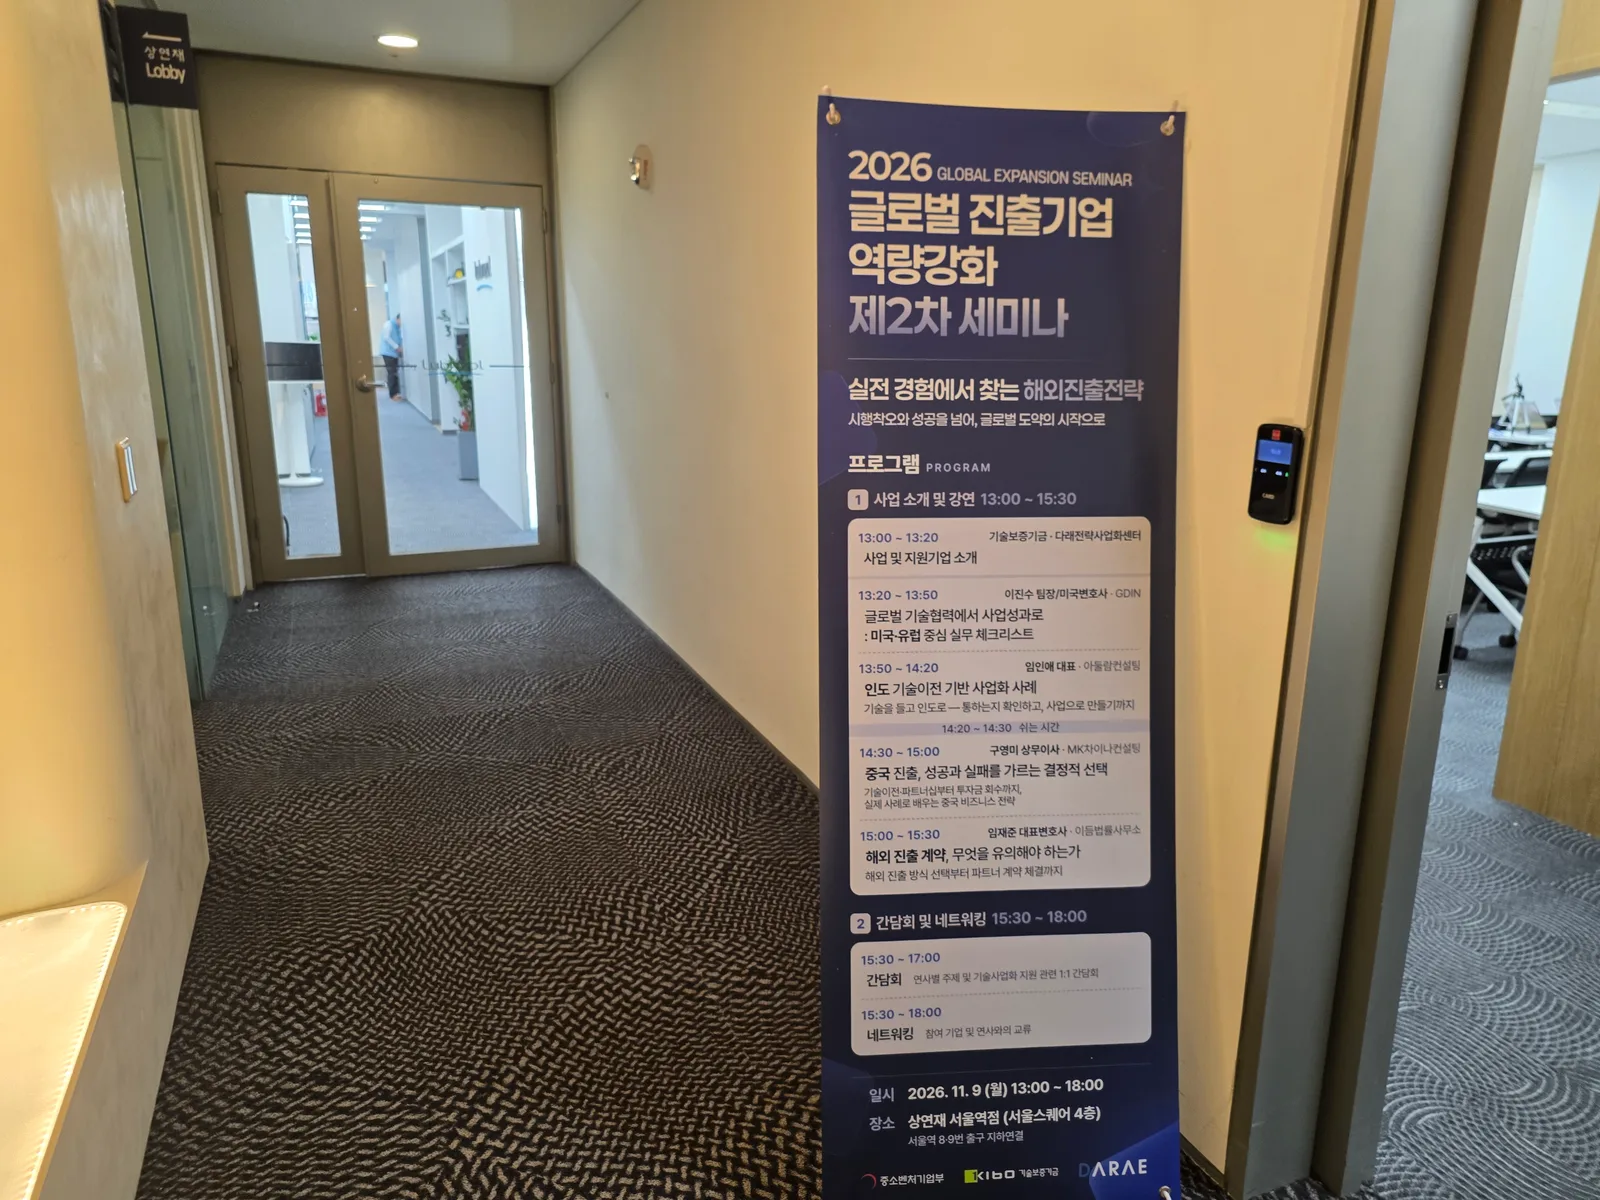
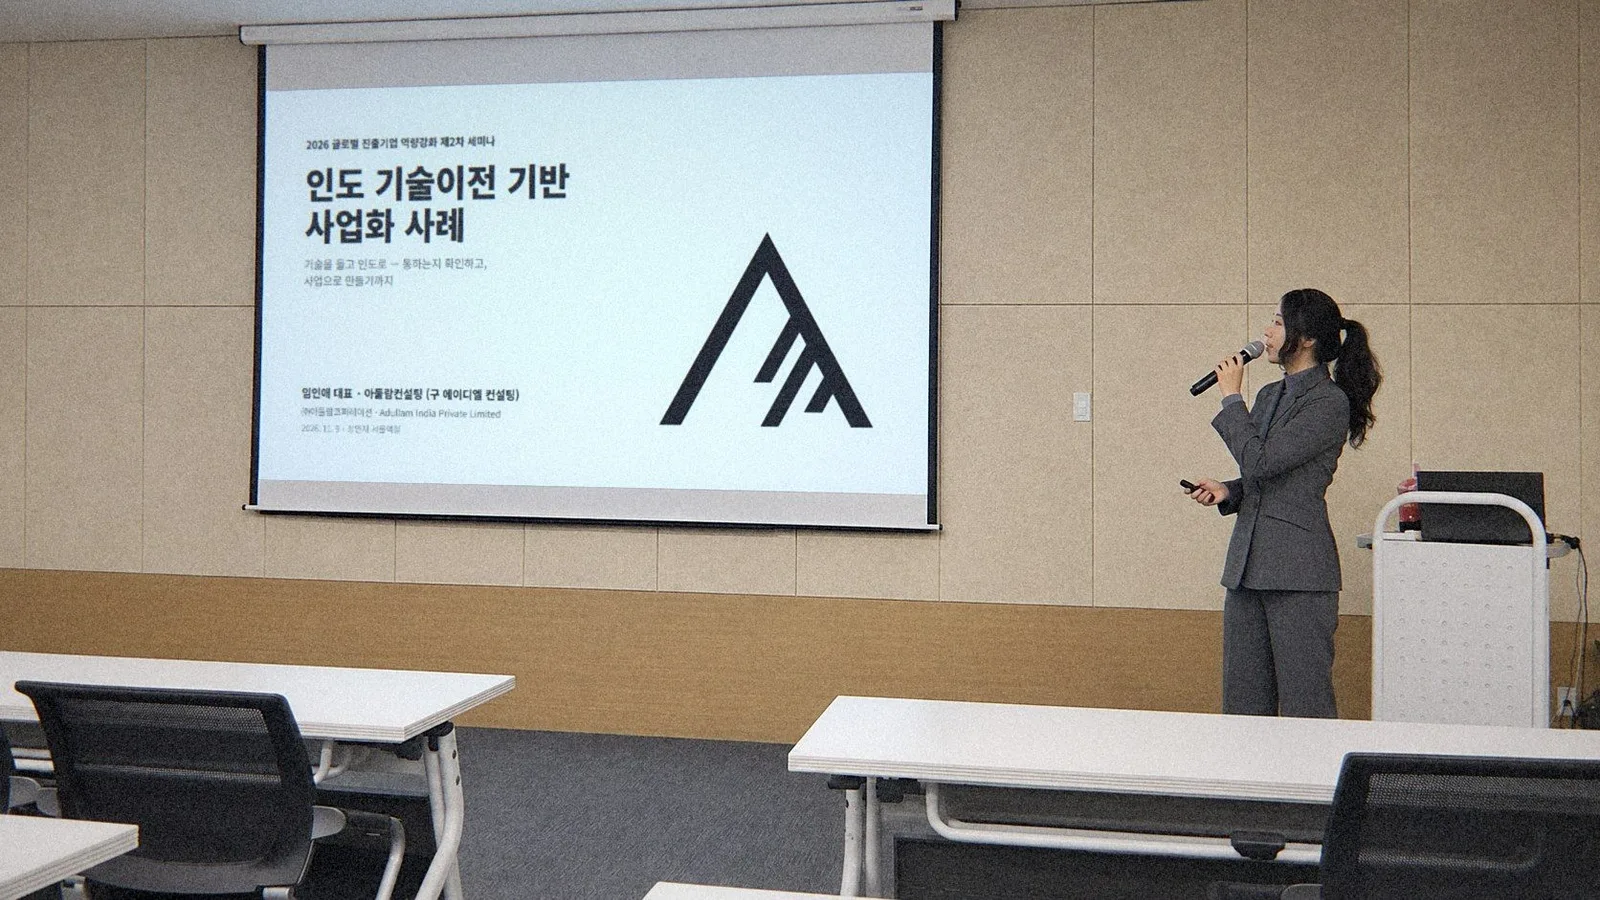
11月9日、ソウルのサンヨンジェ ソウル駅店で開催された「2026 グローバル進出企業 能力強化 第2回セミナー」に弊社代表のイム・インエが登壇し、「インドにおける技術移転を基盤とした事業化事例」について講演しました。本セミナーは中小ベンチャー企業部と技術保証基金(KIBO)が主管し、Darae戦略事業化センターが運営したもので、「実践経験から見出す海外進出戦略」をテーマに開催されました。インドのセッションのほか、米国・欧州での技術協力、中国進出、海外進出に関する契約書作成の注意点についての講演も行われました。
講演の結論は、次の三つです。
インドは、短期の売上よりも長期的なポジション確保を狙う市場です。
進出する前に、自社の技術が通用するかどうかを公開資料で5つ確認します。
通用するなら、「形態・資格・保護」の三つを判断してはじめて、技術が事業になります。
当日の内容を順にご紹介します。
1. インドは「長期的なポジション確保」の市場です
通商摩擦や関税を背景に、生産・販売拠点を一か所に集中させず分散させることが、構造的な流れになりました。中国は依然として最も完成度の高いサプライチェーンであり、大きな市場でもあるため、既存の拠点を維持しながらもう一か所を加える「チャイナ・プラスワン」が一般的です。その「プラスワン」の候補としてメキシコ・東南アジア・インドが検討されていますが、それぞれ性格が異なります。
候補 | 強み | 留意点 |
|---|---|---|
メキシコ | 米国市場に近く、北米のサプライチェーンに直結 | 韓国から遠く、管理の負担が大きい |
東南アジア(ASEAN) | すでに確立された生産拠点とサプライチェーン | 先行企業が多く、競争が激しい |
インド | 拡大する中間層と内需、製造業育成政策 | サプライチェーンは形成途上で、州ごとに税制・労務・認証が異なる |
正解は一つではなく、自社の目標に応じて選ぶものです。短期の売上が目標ならメキシコ・東南アジア、長期的なポジション確保が目標ならインドです。
インドは購買力平価(PPP)ベースで、すでに世界第3位の経済大国です。IMFは2026年10月の見通しで、インドの2026年(2026-27年度)の成長率予測を7.0%に引き上げ、2027年には名目GDPで世界第4位になると予測しました。さらに、Make in Indiaや生産連動型インセンティブ(PLI)による現地生産の支援策、サムスン・LG・現代が積み上げてきた韓国品質への信頼、そして製造業をともに育てる技術パートナーを求める需要が重なっています。
韓国が先進技術を導入し、吸収しながら成長してきたように、インドはいまその段階にあります。では、残る問いは一つです。自社の技術は、インドで通用するのでしょうか。
2. デスクでできる5つの確認
現地出張の前に、公開資料だけでも一次的な答えを得ることができます。
問い | どこで確認するか | 青信号のサイン |
|---|---|---|
Q1. インドはいま、これを買っているか | インド商工省の輸出入データ(tradestat.commerce.gov.in)——自社製品のHSコード(インド8桁)で、直近3〜5年の輸入額の推移と国別シェアを確認 | 輸入が増えており、調達先を広げたいという需要がある |
Q2. 買ってくれる会社を3社挙げられるか | 既存顧客のうちインドに工場を持つ企業とその協力会社、インド大手財閥の系列会社、政府調達(GeM)。KOTRAの海外進出韓国企業ディレクトリ | 韓国で取引している顧客が、インドで生産している |
Q3. その価格で買ってくれるか | B2BプラットフォームIndiaMARTの類似製品価格、GeMの取引価格、消費財はAmazon.in | 原価に運賃・関税・IGSTを加えた到着価格が、現地の価格帯に収まる |
Q4. 販売する資格を得られるか | BIS強制認証の対象品目リスト、CDSCO・FSSAI・EPRの要件 | 認証は必要だが取得できる——越えれば参入障壁になる |
Q5. 政策が後押しする分野か | 生産連動型インセンティブ(PLI)の対象業種、州政府の産業インセンティブ | PLI・現地化・輸入代替の対象品目である |
青信号の数で、参入のタイミングを見極めます。
4〜5個——いまが参入の時:5年以内に通用する可能性が高いため、まず足場を固めましょう。
3個——小さく試す時:輸出やパートナーを通じてまず販売してみてから、判断しましょう。
2個以下——様子を見る時:市場が追いつくまで、準備しながら待ちましょう。
ただし、デスクで確認できるのはここまでです。Q2・Q3の本当の答え、つまり誰がいくらで買うのかは、現地の購買担当者に直接聞かなければわかりません。候補企業の登記状況や業歴は、インド企業省(MCA)の公開情報で事前に確認しておくとよいでしょう。
3. 通用するなら——事業にするための3つの判断
通用することが確認できたら、次は三つの判断です。どの形態で進出するか(形態)、販売資格をどう得るか(資格)、技術と資金をどう守るか(保護)です。
判断1. 形態——どの形態で進出するか
進出形態 | 投資負担 | 支配権 | 技術の開示度 | 適したケース |
|---|---|---|---|---|
輸出・現地代理店 | 低 | 低 | 低 | まず需要を確認したいとき |
技術ライセンス | 低 | 低 | 高 | 生産はインド企業に任せ、ロイヤルティで収益を得るとき |
パートナー・合弁(JV) | 中 | 出資比率に応じて | 中 | 顧客・調達・人材をパートナーが開拓してくれるとき |
単独法人・工場 | 高 | 高 | 直接管理 | 顧客が現地生産を求め、数量が見込めるとき |
形態を決める前に、次の三つを確認してください。
顧客は現地生産を求めているか:完成車・家電の顧客が現地化を求めているなら、輸出だけでは次のプロジェクトを逃します。
コア技術をどこまで渡せるか:ライセンスや合弁では、技術がパートナーに渡ります。渡すものと残すものを、先に分けておきましょう。
撤退するときはどうするか:清算・持分売却・法人売却にかかる期間と費用は、進出時に作った構造で決まります。
技術を移転する方法も一つではありません。生産委託は、インド企業が自社の仕様どおりに生産し、販売は自社が担う方式で、現地生産は必要だが投資は抑えたい場合に向いています。技術ライセンスはロイヤルティで早く収益を回収できる一方、技術の開示度が最も高いため、範囲・期間・地域を契約で制限する必要があります。合弁(JV)は出資比率に応じて経営に参加でき、パートナーの顧客・調達・人材が必要な場合に向いています。いずれも正解ではなく選択の問題なので、三つの方式を並べて比較することが大切です。本格進出の前であれば、連絡事務所(LO)を拠点とすることもできますが、営業活動はできず、市場調査と連絡業務に限られます。
法人を設立する場合、単独法人・合弁法人ともに同じ4段階を経ます。
法人構造の設計:取締役・株主の構成、登記住所、事業目的、資金調達の方法と投資規模
法人承認・各種許可:法人名の承認、設立証明書、PAN・TAN、取締役識別番号(DIN)
投資資金の払込み・届出:法人口座の開設、株主資本金の送金、銀行KYC・FIRCの受領、インド準備銀行への届出(FC-GPR)
営業開始の許可:GST登録、輸出入コード(IEC)、Shop & Establishment登録、PF登録
製造業の場合は、これに大気・水質の環境許可(CTE・CTO)、工場の設計承認、工場登録・稼働許可が加わります。
講演では、企業名の公開にご同意いただいたお客様の事例もご紹介しました。韓国人参公社のように、法人を設立せずにFSSAI・LMPC認証と流通マーケティングから始めたケースもあります。進出の形態は、資金調達や許認可、さらには撤退の方法まで左右します。
判断2. 資格——販売資格をどう得るか
インドには、認証がなければ通関も販売もできない品目が多くあります。品目ごとに、必要な「入場券」が異なります。
何を売るか | 必要な認証・許可 | 所管機関 |
|---|---|---|
電気・電子製品、生活用品、素材・部品 | BIS——CRS登録またはISI認証 | インド規格局(BIS) |
化粧品・医療機器・医薬品 | CDSCO登録(化粧品はCOS-2など) | インド中央医薬品標準管理機構(CDSCO) |
食品 | FSSAIライセンス | インド食品安全基準局(FSSAI) |
プラスチック包装材・電子製品・バッテリー | EPR登録(拡大生産者責任) | インド中央公害管理委員会(CPCB) |
包装商品の輸入・販売 | LMPC登録(法定計量・ラベル) | 法定計量当局 |
インド現地工場 | 環境許可(CTE・CTO)、工場の設計承認・稼働許可 | 州政府 |
※ 詳細な要件は、HSコードや用途によって異なります。
認証を進めるなかで見えてきた共通点は、スケジュールが遅れやすい箇所が決まっていることです。
BIS ISI(海外工場):BIS審査官による工場審査と、インドの認定試験所での試験の両方が必要です。審査日程が決まるまでの待ち時間が長くなります。
CDSCO(化粧品・医療機器):公証・アポスティーユ、自由販売証明書の真正性の確認、成分・ラベルの審査まで——書類の形式一つでも補正を求められます。
環境・工場許可:設立同意(CTE)がなければ着工できず、稼働同意(CTO)がなければ稼働できません。
現地での営業は先に始められても、供給は認証を取得してからでなければできません。認証のスケジュールが、そのまま売上のスケジュールです。だからこそ、認証にかかる期間を事業スケジュールの最初に組み込む必要があります。一度越えれば、後に続く競合を阻む参入障壁になります。
判断3. 保護——技術と資金をどう守るか
技術は、進出する前に守ります。
まず商標・特許:市場に知られる前に、インドで出願します。国際出願(マドリッド協定議定書・PCT)でインドを指定することもできます。
パートナーのデューデリジェンス:契約前に、登記・財務・GST申告の履歴・訴訟の履歴を確認します。法務デューデリジェンス報告書は、発行者が法的責任を負います。
契約に残すもの:移転する技術の範囲、改良技術の帰属、秘密保持、契約終了後の使用禁止。契約書作成の注意点は、続く契約をテーマとした講演で詳しく取り上げられました。
資金が韓国に戻るルートも、先に確保しておく必要があります。事業が順調でも、資金を持ち帰る段階でつまずくことがあるからです。
ロイヤルティ・技術料(インド→韓国):インドで源泉徴収されます。租税条約の税率を適用するには居住者証明書(TRC)などの書類が必要で、韓国では外国税額控除を受けます。
製品・部品の供給(韓国→インド):移転価格(独立企業間価格)の立証が必要で、関連会社間の輸入は、税関の特別評価部門(SVB)による価格審査の対象になります。
投資資金・借入金(韓国→インド):外国投資の届出(FC-GPR)と対外商業借入(ECB)の届出が、後の配当・返済・回収の根拠になります。
※ 税率・様式は、法令改正により変わることがあります。
最後に、インド法人には1社あたり年間数十件の申告・納付・更新の期限があります。
周期 | 主な義務 |
|---|---|
毎月 | GSTの申告・納付、源泉税(TDS)の納付、社会保険(PF・ESIC)の納付、州の職業税(PT) |
四半期 | 源泉税(TDS)の申告、法人税の予定納税(Advance Tax) |
毎年 | 法人税申告・税務監査、移転価格報告、法人の年次報告(AOC-4・MGT-7)、年次GST(GSTR-9・9C)、外国投資の年次報告(FLA)、取締役KYC |
随時 | 認証・ライセンスの更新、取締役・住所・資本の変更届、増資・借入の届出 |
※ 対象かどうかや期限は、法人の規模・業種・州(State)によって異なります。
会社の手続き漏れが、取締役個人の責任になることもあります。源泉徴収した税金を納付しなければ、担当役員が刑事処罰の対象となり得ます。一定額以上のGSTの脱税・不正控除は、逮捕の対象となる犯罪として扱われます。法人の年次申告が遅れれば取締役にも日割りの過料が科され、工場の占有者(occupier)に指定された取締役は、事故・違反に直接責任を負います。期限は人の記憶ではなく、管理体制で守るべきものです。インドの法定期限は、アドゥラムが開発した無料ツール Orvano のコンプライアンス・カレンダーでもご確認いただけます。
4. 本日お持ち帰りいただくチェックリスト
チェックがつかない項目こそ、いま自社が行き詰まっているところです。
通用するか
☐ インドの輸入データで自社品目を確認した
☐ 買ってくれる会社を3社挙げられる
☐ インド現地の価格帯と自社の原価を比較した
形態
☐ 顧客の現地生産要求を確認した
☐ 渡す技術と残す技術を分けた
☐ 撤退する際の方法(清算・売却)を考えておいた
資格
☐ 自社品目に必要な認証を確認した
☐ 認証にかかる期間を事業スケジュールの最初に組み込んだ
保護
☐ インドで商標・特許を出願した
☐ 資金が韓国に戻る仕組みを決めた
おわりに
インド進出は、「何を売るか」よりも「インドのどの企業が買うのか」を明らかにするところから始まります。アドゥラム・コンサルティングは、このプロセスを「アドゥラム・サミットプログラム」で支援しています。
ステップ1・無料——インド事業参入可能性診断:約10分のオンラインアンケートにご回答いただくと、3営業日以内に、品目群のインド需要の概要、参入ルートの比較、必須認証と所要期間、代表的な失敗要因、手続きごとの期間・費用の目安をまとめたレポートをお送りします。
ステップ2・3週間——参入戦略設計コンサルティング:現地リサーチとワークショップを通じて、需要構造と需要先、競合サプライヤーと価格ポジション、参入ルート3案、認証・規制要件、投資規模と損益分岐の時期を設計します。
ステップ3・6か月〜——参入専任遂行:韓国1名・インド1名以上の専任チームが、パートナー候補の発掘と検証(登記・財務・GST・訴訟)、生産能力・設備の実地調査、意思決定層とのミーティング設定、交渉・契約条項の検討まで伴走します。
参入後の法人設立・税務会計・認証・人事・法務・不動産・流通も、同じ組織がワンストップで担います。
本セミナーの場を設けてくださった技術保証基金とDarae戦略事業化センター、ともに登壇された講師の皆様、そしてご参加いただいた企業の皆様に感謝申し上げます。
アドゥラム・コンサルティングがともに歩みます。
参考資料:電子新聞(etnews)セミナー告知記事(2026年10月23日、韓国語)・Qatar Tribune, “India expected to be No 4 economy by 2027, says IMF”