您好,这里是 Adullam 咨询。
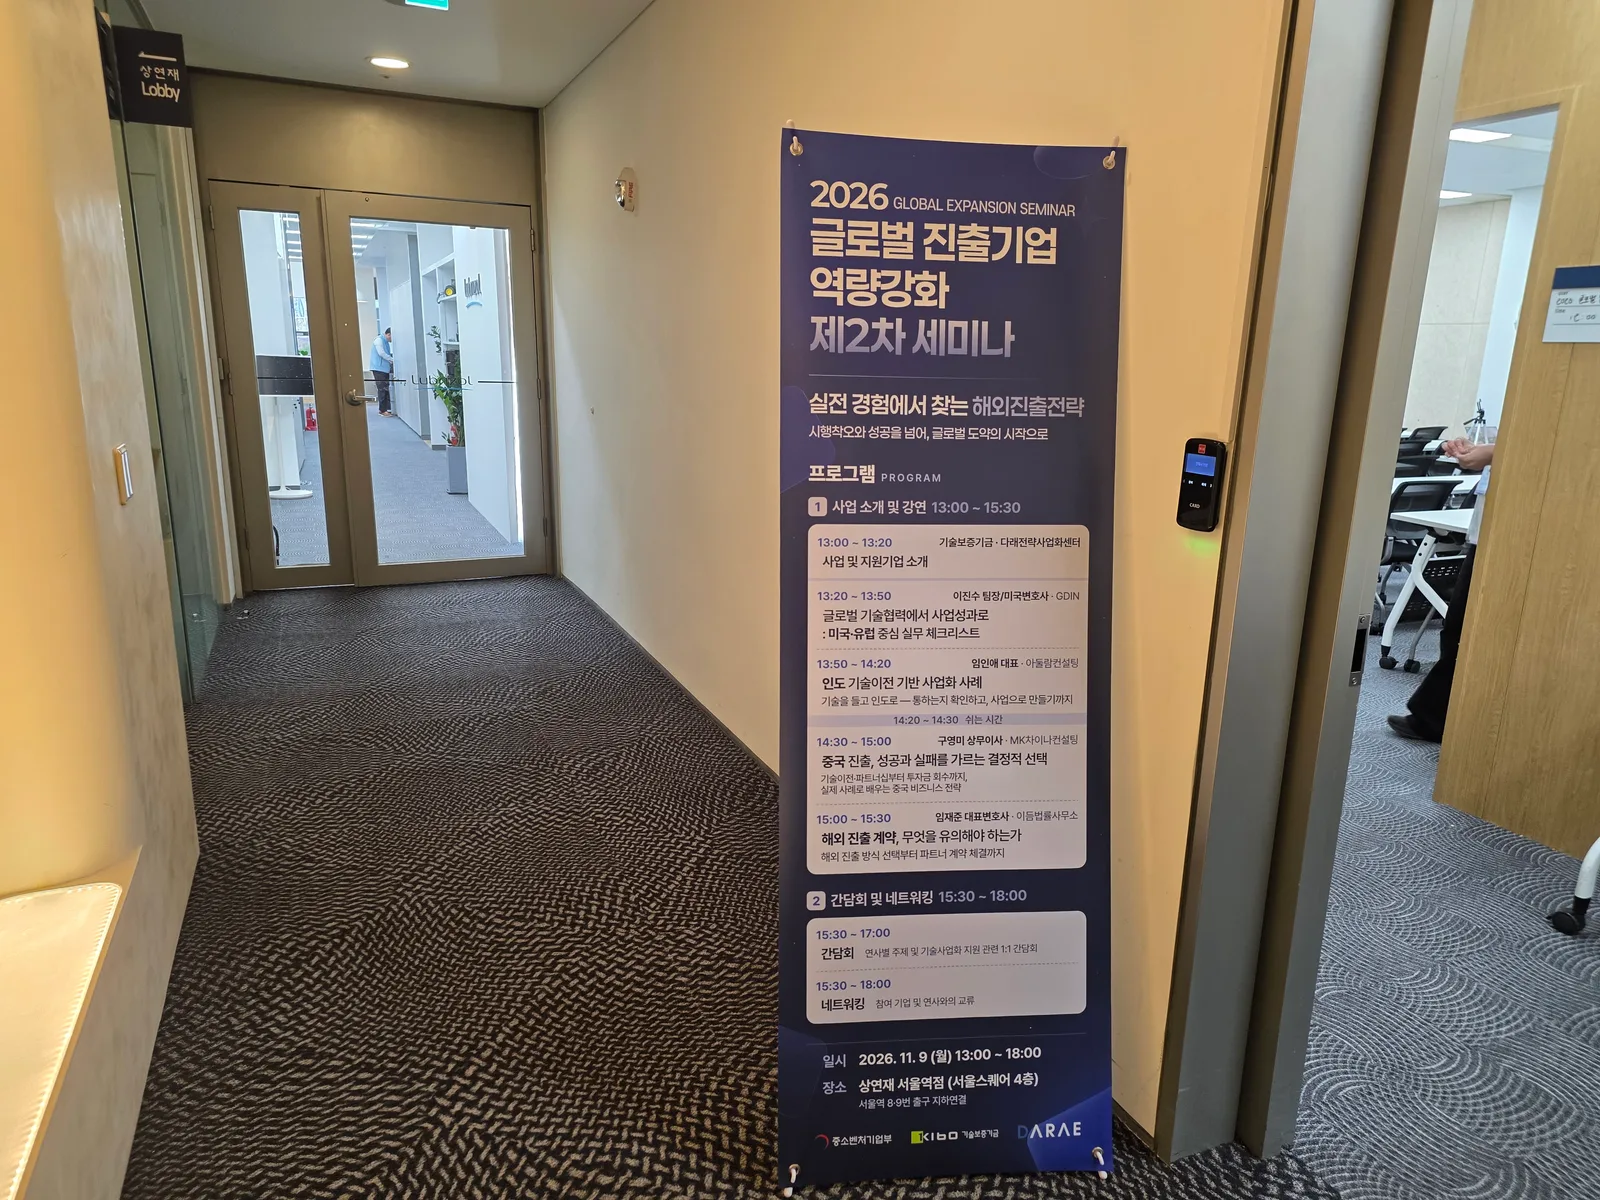
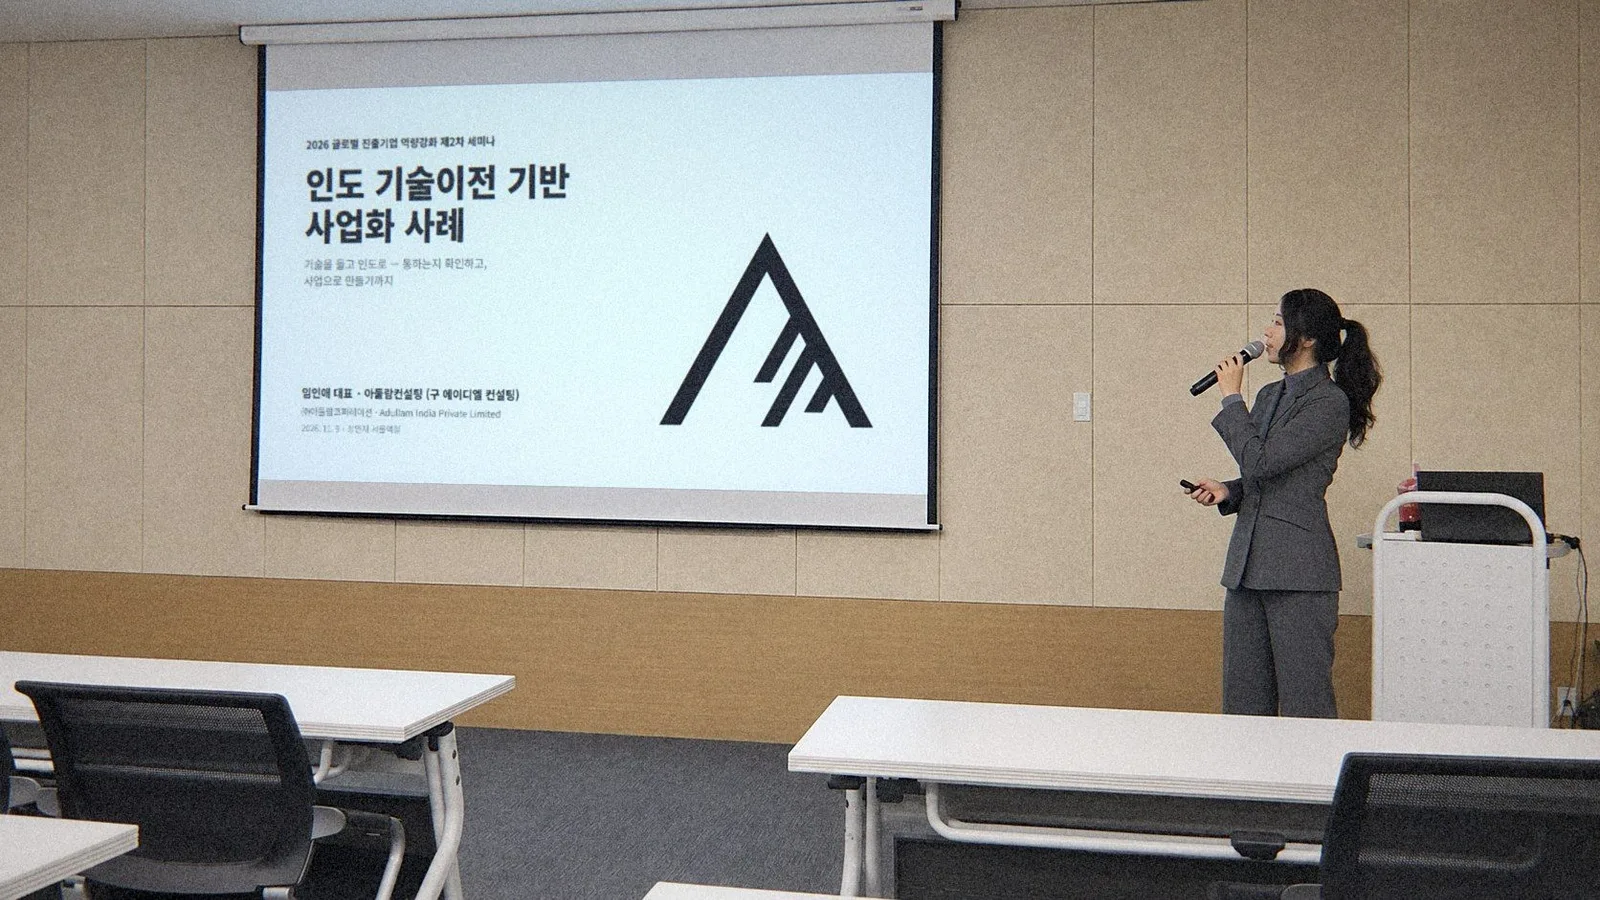
11月9日,Adullam 咨询首席执行官林仁爱在首尔 Sangyeonjae 首尔站店举行的「2026 海外拓展企业能力提升第二期研讨会」上,发表了题为「基于技术转让的印度商业化案例」的演讲。本次研讨会由韩国中小风险企业部和韩国技术保证基金(KIBO)主办,Darae 战略商业化中心承办,主题为「从实战经验中寻找海外拓展战略」。除印度场次外,研讨会还安排了美国·欧洲技术合作、进军中国以及海外拓展合同撰写注意事项等演讲。
演讲的结论可以归纳为三点:
印度是着眼于长期布局、而非短期销售的市场。
进入之前,先用公开资料完成五项核查,确认自己的技术在印度是否行得通。
如果行得通,还需要做出进入形式、资质认证、保护这三个判断,技术才能真正变成生意。
下面按顺序整理当天的内容。
1. 印度是「长期布局」的市场
受贸易摩擦和关税影响,把生产和销售据点分散到不止一个地方,已经成为一种结构性趋势。中国依然拥有最完整的供应链,也是庞大的市场,因此多数企业会在保留现有据点的同时再增加一处,也就是「中国+1」。墨西哥、东南亚和印度都是这个「+1」的候选地,但各自的特点不同。
候选地 | 优势 | 需要考虑的因素 |
|---|---|---|
墨西哥 | 靠近美国市场,可直接接入北美供应链 | 距离韩国远,管理负担较大 |
东南亚(东盟) | 已有成熟的生产据点和供应链 | 先行企业多,竞争激烈 |
印度 | 中产阶层和内需不断扩大,政府积极扶持制造业 | 供应链仍在形成之中,各邦的税务、劳务和认证规定各不相同 |
正确答案不止一个,要根据企业目标来选择。如果目标是短期销售,可以考虑墨西哥或东南亚;如果目标是长期布局,就应该选择印度。
按购买力平价(PPP)计算,印度已经是全球第三大经济体。国际货币基金组织(IMF)在2026年10月的展望中,将印度2026年(2026-27财年)的增长预期上调至7.0%,并预计印度将在2027年成为按名义GDP计算的全球第四大经济体。此外,「印度制造(Make in India)」和生产挂钩激励计划(PLI)等支持本地生产的政策、三星·LG·现代多年积累起来的对韩国品质的信任,以及寻找能与印度共同发展制造业的技术伙伴的需求,都叠加在一起。
正如韩国曾经通过引进并消化吸收先进技术实现成长,印度如今也正处在这个阶段。那么,剩下的问题只有一个:我的技术在印度行得通吗?
2. 在办公桌前就能完成的五项核查
出差之前,仅凭公开资料就能得到初步答案。
问题 | 去哪里确认 | 绿灯信号 |
|---|---|---|
Q1. 印度现在是否在采购这类产品? | 印度商工部进出口数据(tradestat.commerce.gov.in)——用本公司产品的HS编码(印度8位)查看近3~5年的进口额走势和各国占比 | 进口持续增加,且买方有扩大供应来源的需求 |
Q2. 能否说出三家会购买的企业名称? | 现有客户中在印度设厂的企业及其协作厂商、印度大型企业集团的关联公司、政府采购平台(GeM);KOTRA 海外韩国企业名录 | 在韩国合作的客户正在印度生产 |
Q3. 对方会以这个价格购买吗? | B2B 平台 IndiaMART 上的同类产品价格、GeM 成交价格,消费品可参考 Amazon.in | 成本加上运费、关税和 IGST 后的到岸价格,仍落在当地价格区间内 |
Q4. 能否取得销售资格? | BIS 强制认证产品清单,以及 CDSCO·FSSAI·EPR 要求 | 需要认证,但能够取得——一旦通过,就会成为后来者的门槛 |
Q5. 是否属于政策扶持的领域? | 生产挂钩激励计划(PLI)适用行业、各邦产业激励政策 | 属于 PLI、本地化或进口替代的对象产品 |
根据绿灯数量判断进入时机:
4~5个——现在就该进入:5年内行得通的可能性很高,请先站稳脚跟。
3个——先小规模试水:先通过出口或合作伙伴销售,再做判断。
2个以下——继续观察:一边做准备,一边等待市场成熟。
不过,在办公桌前能确认的就到此为止。Q2和Q3的真正答案——谁会买、以什么价格买——只有直接询问当地采购负责人才能得到。候选企业的注册状态和经营年限,最好事先通过印度公司事务部(MCA)的公开信息加以确认。
3. 如果行得通——把技术变成生意的三个判断
确认行得通之后,接下来需要做出三个判断:以什么形式进入(进入形式),如何取得销售资格(资质认证),以及如何保护技术和资金(保护)。
判断1. 进入形式——以什么形式进入?
进入形式 | 投资负担 | 控制权 | 技术暴露程度 | 适用情形 |
|---|---|---|---|---|
出口·当地代理商 | 低 | 低 | 低 | 希望先确认需求时 |
技术许可 | 低 | 低 | 高 | 将生产交给印度企业、以特许权使用费获利时 |
合作伙伴·合资(JV) | 中 | 按股权比例 | 中 | 需要合作伙伴打开客户、采购和人才渠道时 |
独资公司·工厂 | 高 | 高 | 直接管理 | 客户要求本地生产、且订单量可期时 |
选择进入形式之前,请先问自己三个问题:
客户是否要求本地生产?如果整车、家电客户要求本地化,仅靠出口就会错过下一个项目。
核心技术能转让到什么程度?在技术许可和合资模式下,技术会转移到合作伙伴手中。请先区分哪些可以转让、哪些必须保留。
将来如何退出?清算、股权出售或公司出售所需的时间和成本,取决于进入时搭建的架构。
转让技术的方式也不止一种。委托生产是由印度企业按照我方规格生产、由我方负责销售,适合需要本地生产但希望控制投资的情况。技术许可能够通过特许权使用费较快回收收益,但技术暴露程度最高,因此必须在合同中限定范围、期限和地域。合资(JV)按股权比例参与经营,适合需要借助合作伙伴的客户、采购和人才的情况。这些方式没有标准答案,而是需要权衡的选择,应当放在一起比较。在正式进入之前,也可以设立联络处(LO)作为据点,但联络处不能开展营业活动,只能从事市场调研和联络工作。
如果设立公司,无论是独资公司还是合资公司,都要经过相同的四个阶段:
公司架构设计:董事·股东构成、注册地址、经营范围、资金筹措方式和投资规模
公司核准·各项许可:公司名称核准、公司注册证书、PAN·TAN、董事识别号(DIN)
投资款到位·申报:开设公司账户、汇入股东注资、银行 KYC 和 FIRC、向印度储备银行申报(FC-GPR)
开业许可:GST 注册、进出口代码(IEC)、Shop & Establishment 登记、PF 注册
制造企业还需要另外取得大气·水质环境许可(CTE·CTO)、工厂设计审批以及工厂登记·运营许可。
演讲中还介绍了同意公开企业名称的客户案例。例如,韩国人参公社在未设立印度公司的情况下,先从 FSSAI·LMPC 认证和流通营销入手。进入形式决定了资金筹措、许可审批,甚至退出方式。
判断2. 资质认证——如何取得销售资格?
在印度,很多产品没有认证就既无法清关,也无法销售。不同产品需要的「入场券」各不相同。
销售什么 | 所需认证·许可 | 主管机构 |
|---|---|---|
电气·电子产品、生活用品、材料·零部件 | BIS——CRS 注册或 ISI 认证 | 印度标准局(BIS) |
化妆品·医疗器械·药品 | CDSCO 注册(化妆品为 COS-2 等) | 印度中央药品标准控制组织(CDSCO) |
食品 | FSSAI 许可证 | 印度食品安全与标准局(FSSAI) |
塑料包装·电子产品·电池 | EPR 注册(生产者延伸责任) | 印度中央污染控制委员会(CPCB) |
预包装商品的进口·销售 | LMPC 注册(法定计量·标签) | 法定计量主管部门 |
印度当地工厂 | 环境许可(CTE·CTO)、工厂设计审批·运营许可 | 邦政府 |
※ 具体要求因 HS 编码和用途而异。
在办理认证的过程中我们发现,容易延误的环节是固定的:
BIS ISI(海外工厂):需要同时通过 BIS 审核官的工厂审核和印度认可实验室的检测,等待审核日期的时间很长。
CDSCO(化妆品·医疗器械):从公证·海牙认证(Apostille)、自由销售证明的真伪核实,到成分·标签审查——仅仅一个文件格式问题,也可能被要求补正。
环境·工厂许可:没有设立许可(CTE)就不能开工建设,没有运营许可(CTO)就不能投产。
当地营销可以先行启动,但供货只能在取得认证之后进行。认证进度就是销售进度。因此,必须把认证所需的时间放在业务计划的最前面。一旦通过认证,它就会成为阻挡后来竞争者的门槛。
判断3. 保护——如何保护技术和资金?
技术要在进入之前就保护好。
先申请商标·专利:在被市场知晓之前,就在印度提出申请。也可以通过国际申请(马德里体系·PCT)指定印度。
合作伙伴尽职调查:签约前,确认对方的注册信息、财务状况、GST 申报记录和诉讼记录。法律尽职调查报告由出具方承担法律责任。
需要写进合同的内容:转让技术的范围、改进技术的归属、保密义务,以及合同终止后禁止使用。合同撰写的注意事项,在随后以合同为主题的演讲中有详细说明。
资金回流韩国的通道也要提前规划。因为即使业务进展顺利,也可能在把资金带回来的环节受阻。
特许权使用费·技术费(印度→韩国):在印度预扣税款。如需适用税收协定税率,需要提供税务居民身份证明(TRC)等文件,并可在韩国申请境外已纳税额抵免。
产品·零部件供应(韩国→印度):需要证明转让定价符合独立交易原则,关联方之间的进口还要接受海关特别估价部门(SVB)的审查。
投资款·借款(韩国→印度):外商投资申报(FC-GPR)和境外商业借款(ECB)申报,是日后分红、还款和资金回收的依据。
※ 税率和表格可能随法规修订而变化。
最后,一家印度公司每年要面对数十项申报、缴纳和更新期限。
周期 | 主要义务 |
|---|---|
每月 | GST 申报·缴纳、预扣税(TDS)缴纳、社会保险(PF·ESIC)缴纳、各邦职业税(PT) |
每季度 | 预扣税(TDS)申报、企业所得税预缴(Advance Tax) |
每年 | 企业所得税申报·税务审计、转让定价报告、公司年度申报(AOC-4·MGT-7)、年度 GST 申报(GSTR-9·9C)、外商投资年度申报(FLA)、董事 KYC |
不定期 | 认证·许可证更新,董事·地址·资本变更申报,增资·借款申报 |
※ 是否适用及具体期限,因公司规模、行业和所在邦而异。
公司的疏漏也可能变成董事个人的责任。代扣税款后未按时缴纳的,负责的高管可能被追究刑事责任;超过一定金额的 GST 逃税或不当抵扣,会被作为可逮捕的犯罪处理。公司年度申报逾期,董事也会被按日处以罚款;被指定为工厂占有人(occupier)的董事,要对事故和违规直接承担责任。期限要靠管理体系,而不是靠人的记忆来守住。印度的法定期限,也可以在 Adullam 开发的免费工具 Orvano 的合规日历中查看。
4. 今天可以带走的检查清单
无法打勾的项目,就是贵公司目前卡住的地方。
行得通吗?
☐ 已在印度进口数据中确认本公司产品
☐ 能说出三家会购买的企业名称
☐ 已比较印度当地价格区间与本公司成本
进入形式
☐ 已确认客户是否要求本地生产
☐ 已区分要转让的技术和要保留的技术
☐ 已考虑好退出方式(清算·出售)
资质认证
☐ 已确认本公司产品所需的认证
☐ 已把认证所需时间放在业务日程的最前面
保护
☐ 已在印度申请商标·专利
☐ 已确定资金回流韩国的架构
结语
进入印度,不是先问「卖什么」,而是先弄清「印度哪家企业会买」。Adullam 咨询通过「Adullam 峰会项目」陪伴企业走完这一过程。
第1阶段 · 免费——印度业务进入可行性诊断:填写约10分钟的在线问卷,3个工作日内即可收到报告,内容包括该产品类别在印度的需求概况、进入路径比较、必备认证及所需时间、常见失败原因,以及各流程的时间·费用范围。
第2阶段 · 3周——进入战略设计咨询:通过当地调研和研讨会,设计需求结构与需求方、竞争供应商与价格定位、三套进入路径方案、认证·监管要求,以及投资规模与盈亏平衡时间点。
第3阶段 · 6个月以上——进入专项执行:由韩国1人、印度1人以上组成专属团队,从发掘和核查合作伙伴候选(注册·财务·GST·诉讼)、实地考察生产能力和设施、安排与决策层会面,到谈判和审核合同条款,全程参与。
进入之后的公司设立、税务会计、认证、人事、法务、房地产和流通,均由同一团队一站式完成。
感谢韩国技术保证基金和 Darae 战略商业化中心为本次研讨会搭建平台,也感谢同台演讲的各位讲师和所有参会企业。
Adullam 咨询将与您同行。
参考资料:电子新闻(etnews)研讨会预告报道(2026.10.23,韩文) · Qatar Tribune, “India expected to be No 4 economy by 2027, says IMF”