안녕하십니까, 에이디엘(ADL) 컨설팅입니다.
"인도 GST는 전국 세율이 같은데, 어느 주에 공장을 세우든 세부담도 같지 않습니까." 진출을 준비하시는 기업에서 자주 받는 질문입니다. 앞부분은 맞고, 뒷부분이 틀립니다.
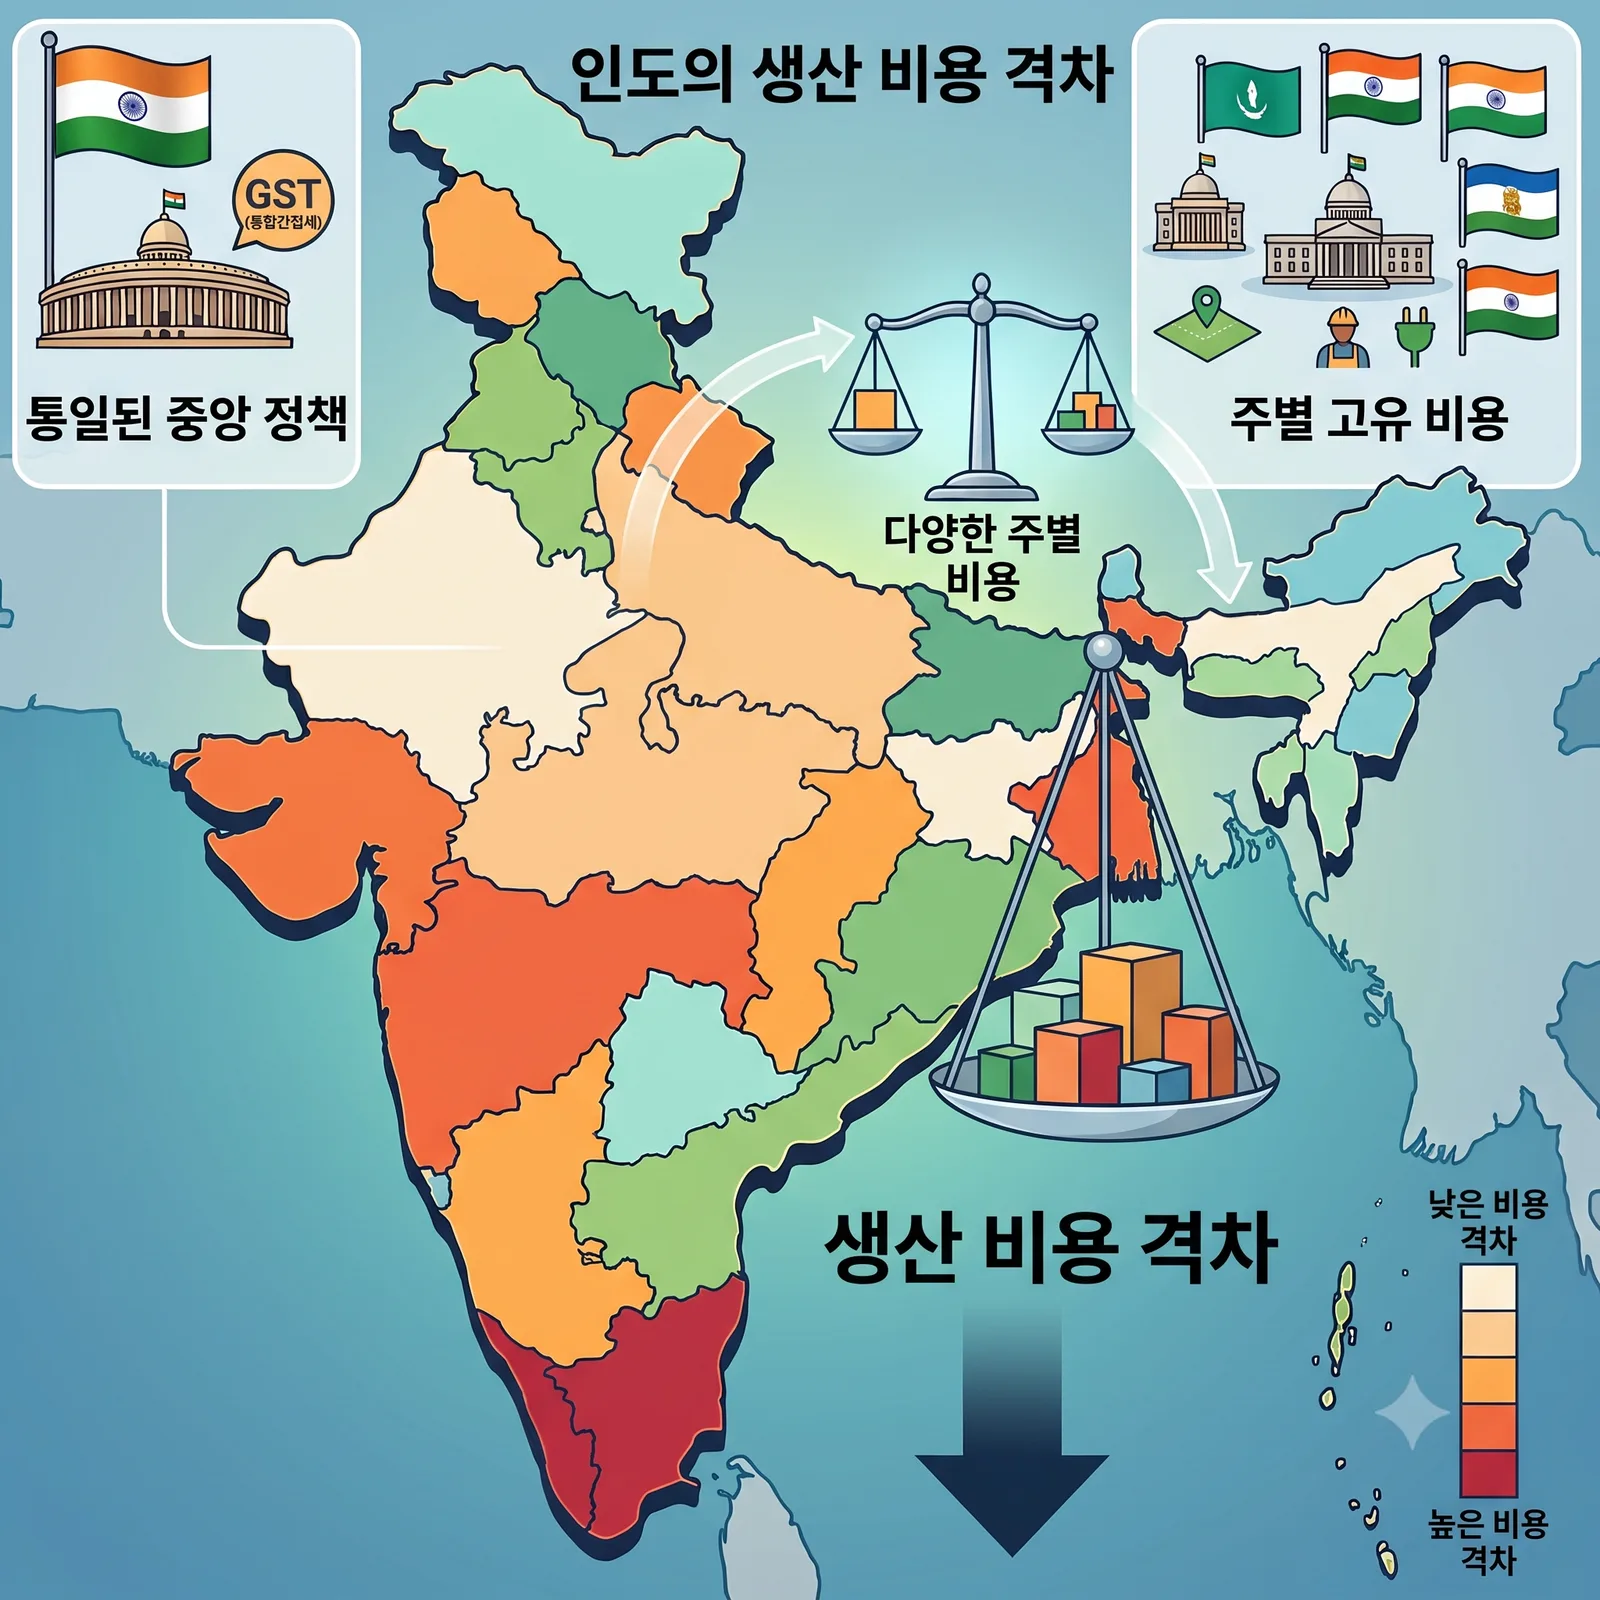
앞선 글에서는 주(州)를 바꾸는 것만으로 원가가 얼마나 갈라지는지를 짚어 드렸습니다. 오늘은 그 차이가 왜 생기는지를 다룹니다.
이는 제도의 미비가 아니라 인도 헌법이 그렇게 설계해 둔 결과입니다. GST는 그 설계를 바꾼 것이 아니라, 설계가 허용하는 범위에서 한 칸을 정리한 개혁입니다.
이 글의 핵심 요약
바쁘신 분들을 위해 결론부터 말씀드리겠습니다.
GST가 통합한 것은 상품과 용역의 거래에 붙는 간접세 하나뿐입니다.
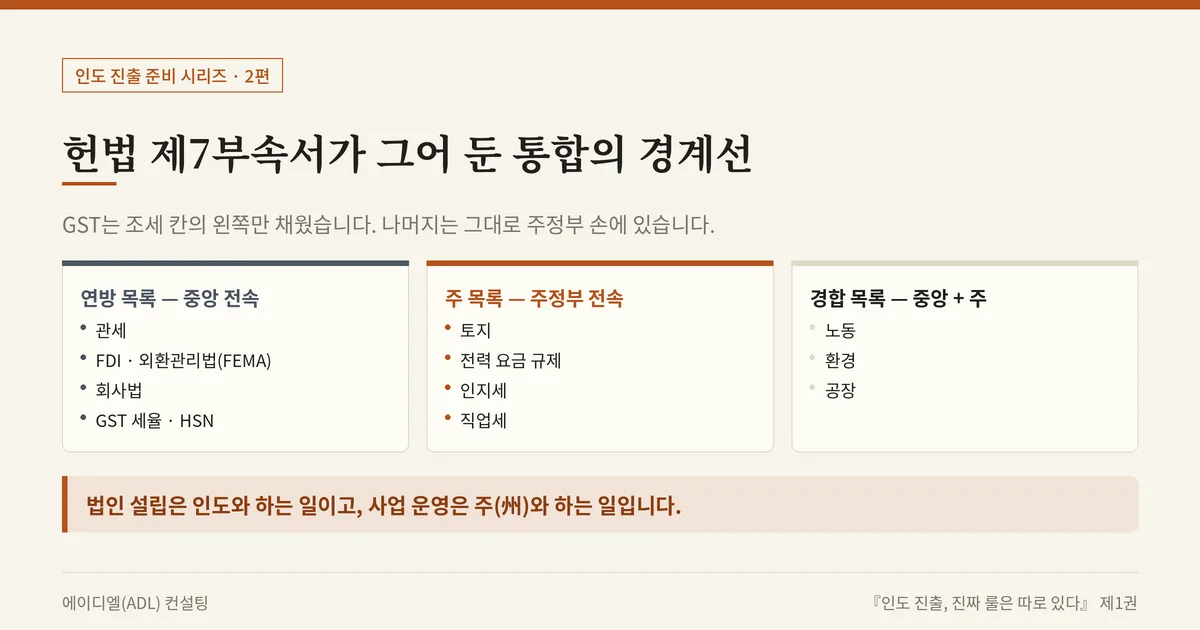
통합의 경계선은 헌법 제7부속서가 그어 두었습니다. 진입·자본은 중앙, 토지·전력·인지세는 주, 노동은 경합 영역입니다.
GST 2.0으로 세율은 5%와 18%의 2축이 되었습니다. 세율표 안쪽의 진전일 뿐입니다.
GST는 오히려 주 사이의 인센티브 경쟁을 키웠습니다. 세율을 깎을 수 없게 되자 SGST 환급이 우회로가 되었습니다.
판매의 언어는 전국 공통이지만 생산의 언어는 주별 방언입니다.
1. 인도 GST가 철거한 것 — 주 경계의 관세 장벽
2017년 7월 1일 GST 시행 전의 인도는 주 경계를 넘을 때마다 중앙판매세(CST), 부가세(VAT), 입시세(Entry Tax), 옥트로이(Octroi)가 중첩되어 사실상 28개의 관세 장벽이 있던 나라였습니다. GST는 이 장벽을 철거했습니다.
2025년 9월 3일 제56차 GST 위원회 의결로 같은 달 22일 시행된 'GST 2.0'은 0·5·12·18·28%의 다단 구조를 5%와 18%의 2축으로 재편했습니다. 다만 두 개혁 모두 '세율표 안쪽'의 사건이며 그 바깥은 손대지 않았습니다.
2. 통합의 경계선 — 헌법 제7부속서가 그어 둔 선
인도는 28개 주와 8개 연방직할지로 구성된 연방국가입니다. 결정적인 것은 헌법 제7부속서(Seventh Schedule)가 입법 권한을 연방·주·경합 세 목록으로 나누어 두었다는 사실입니다.
진출 형태와 자본 규제(FDI·FEMA)는 중앙 관할이라 인도 어디를 가든 동일합니다. 반면 토지·노무·전력·인허가·인센티브 등 운영의 영역은 거의 전부 주정부의 손에 있습니다. 법인 설립은 인도와 하는 일이고, 사업 운영은 주와 하는 일입니다.
영역 | 전국 통일 (중앙) | 주(State)별 상이 |
|---|---|---|
진입·자본 | FDI·FEMA, 설립 절차(SPICe+) | 해당 없음 |
조세 | GST 세율·HSN, 법인세율, 관세 | 인지세, 직업세, 전력세, SGST 환급 |
노무 | 4대 노동법전 본법, EPF·ESIC | 주 시행규칙, 해고 사전승인 임계값 |
생산 거점 | 환경법·공장법 본법 | 산업용지 배정, CTE/CTO, 전력 요금 |
인센티브 | 중앙 PLI·ECMS | 자본보조금, 이자보조금, 인지세 면제 |
왼쪽 열은 본사가 한 번만 검토하면 되고, 오른쪽 열은 주를 바꿀 때마다 다시 보셔야 합니다. GST는 조세 행(行)의 왼쪽 칸만 채웠습니다.
3. 역설 — 세율을 깎을 수 없게 되자 인센티브가 커졌습니다
GST 도입은 주별 인센티브 경쟁을 완화한 것이 아니라 격화시켰습니다. 이전에는 주정부가 VAT를 면제해 주며 세금을 깎아 줄 수 있었지만, 세율이 전국 통일된 지금은 그 권한이 없기 때문입니다.
그래서 나온 우회로가 SGST 환급(Net SGST Reimbursement)입니다. 납부한 GST 중 주(州) 몫을 사후에 보조금으로 돌려주는 방식으로, 통상 7~15년간 75~100% 수준으로 설계되어 자본보조금·이자보조금과 묶여 제시됩니다.
구분 | GST 이전 | GST 이후 |
|---|---|---|
세율 결정권 | 주정부가 VAT 감면을 조정 | 전국 통일, 주정부에 권한 없음 |
유치 수단 | 세금을 깎아 주는 방식 | 납부 후 돌려주는 방식(SGST 환급) |
확인할 지점 | 그 주의 세율표 | 그 주의 인센티브 정책과 신청 요건 |
결과 | 세율 자체가 주마다 상이 | 세율은 같으나 실질 세부담이 상이 |
표의 마지막 줄이 이 글의 제목입니다. 과거의 감면은 자동으로 적용되었지만, 오늘의 인센티브는 신청해야 받는 것이며 대부분의 주가 사전 등록을 요건으로 둡니다.
4. 같은 구조가 노무에서 한 번 더 반복됩니다
2025년 11월 21일 4대 노동법전(임금·산업관계·사회보장·산업안전보건)이 발효되어 29개에 달하던 중앙 노동법이 4개로 통합되었고, 2026년 5월 8일 중앙 시행규칙이 고시되었습니다. 본사에서 "표준 정책 하나로 관리하면 되겠다"고 판단하기 쉽습니다.
GST 때와 같은 오해입니다. 노동은 경합 목록이므로 기업을 구속하는 시행규칙, 곧 근로시간·서식·등록 절차·과태료는 각 주가 고시해야 효력을 갖습니다. 2026년 8월 기준 마하라슈트라·구자라트·카르나타카 등은 최종 고시를 마쳤으나 타밀나두는 일부만 부분 고시했습니다.
무게가 가장 큰 항목은 정리해고 사전승인 임계값입니다. 구 산업분쟁법(1947)의 100명 기준을 신 산업관계법전 제77조가 300명으로 올렸지만, 주별 고시 진도에 따라 적용 온도는 다릅니다.
5. 검토의 단위를 '인도'에서 '주(State)'로
지금까지의 내용을 한 문장으로 줄이면 이렇습니다. GST는 "인도 어디서 팔든 세율은 같다"는 것을 보장할 뿐, "인도 어디서 만들든 원가는 같다"는 것은 보장하지 않습니다.
내수 판매가 목적이라면 GST 통합의 혜택을 온전히 누리십니다. 반면 제조 거점을 세우시는 기업에게 GST는 전력·인지세·노무·인센티브와 함께 검토할 수십 개 변수 중 하나입니다.
실무적으로는 진출 목적을 먼저 확정하시고, 부합하는 주를 5~6개로 좁힌 뒤 3개 주까지 압축해 같은 투자 계획서를 동시에 제출하시는 순서를 권해 드립니다. 복수의 주를 테이블에 올려 두는 것 자체가 협상의 본질입니다.
자주 물어보는 질문 (FAQ)
Q1. GST 세율이 전국 동일한데 왜 주마다 세부담이 달라집니까?
달라지는 것은 GST 바깥의 항목들입니다. 인지세·직업세·전력세는 헌법상 주의 권한이고, 여기에 SGST 환급이 더해지며 실질 세부담이 갈립니다.
Q2. 내수 판매만 하는 법인도 주 선정이 중요합니까?
제조 거점보다는 영향이 작습니다. 다만 사업장을 두시는 주에 따라 직업세 등록 의무가 달라지고, 창고나 지점이 다른 주에 생기면 그 주의 규정을 확인하셔야 합니다.
Q3. SGST 환급은 그 주에 투자하면 자동으로 받게 됩니까?
자동이 아닙니다. 대부분의 주가 투자 개시 전 사전 등록을 요건으로 하며, 이를 놓치면 핵심 항목이 배제됩니다.
Q4. 4대 노동법전이 시행되었으니 노무는 전국이 통일된 것 아닙니까?
본법은 통일되었으나 시행규칙은 각 주가 고시해야 효력이 생깁니다. 검토 대상 주의 고시 현황을 개별 확인하시기를 권합니다.
마치며
GST는 판매의 세율을 통합했을 뿐 생산의 원가를 통합하지 않았고, 4대 노동법전은 법의 뼈대를 통합했을 뿐 주별 시행규칙의 진도 차이를 없애지 못했습니다. 통합의 범위를 아는 것이 출발점입니다.
그리고 이 결정에는 순서가 있습니다. 목적을 정하고, 후보 주를 좁히고, 복수의 주에서 제안을 받으신 뒤에 착공하시는 순서입니다. 물류 거리는 3PL로 보정할 수 있지만 전력 요금·인지세·해고 요건·인센티브 자격은 착공하는 순간 확정됩니다. 다음 글에서는 이사회가 주 선정을 안건으로 올릴 때 물어야 할 다섯 가지 질문을 정리해 드리겠습니다.
📘 이 주제를 더 깊이 보시려면
헌법 제7부속서 3개 목록의 실무 대조표 — 검토 항목이 어느 목록에 속하는지 정리했습니다.
주정부 인센티브 패키지의 구성과 사전 등록 요건 — 시한을 놓치면 무엇이 배제되는지 다룹니다.
실무 사례 연구 — "법인세율이 같으니 어느 주든 상관없다"고 판단한 자동차 부품 제조사의 3년입니다.
주 선정 5개 축 프레임워크 — 다섯 축을 '되돌릴 수 있는가' 판정과 함께 담았습니다.
📗 『인도 진출, 진짜 룰은 따로 있다』 제1권 『인도 법인 설립과 외국인투자(FDI) 규제』는 부크크(BOOKK)에서 만나보실 수 있습니다.
인도 진출, 어디서부터 시작해야 할지 막막하시다면
에이디엘(ADL) 컨설팅은 2017년 인도 델리에 현지법인을 설립한 이래 델리·벵갈루루·첸나이·서울 네 곳에 거점을 두고, 100곳 이상의 기업을 컨설팅하며 300건 이상의 인허가·정부 대응을 수행해 왔습니다.
법인 설립, 세무·회계, 인증 및 인센티브, 인사·법률, 부동산, 유통·마케팅 여섯 개 영역을 한 팀에서 지원해 드립니다. 인도 시장 진출의 든든한 파트너, 에이디엘 컨설팅이 함께 하겠습니다.